Tecnologia
Inovação, startups e empreendedorismo sem complicação.
Informação para o próximo passoquinta-feira, 8 de outubro de 2026
Mudanças de outubro facilitam vendas de maior valor no varejo, organizam a cobrança híbrida com boleto e reforçam a marcação de fraudes. Em paralelo, BC e Banco Central Europeu estudam ligar o Pix ao sistema instantâneo do euro.
Continuação de Pix Automático completa um ano e passa de R$ 1,2 bilhão por mês, mas ainda engatinha (18 de jun de 2026)
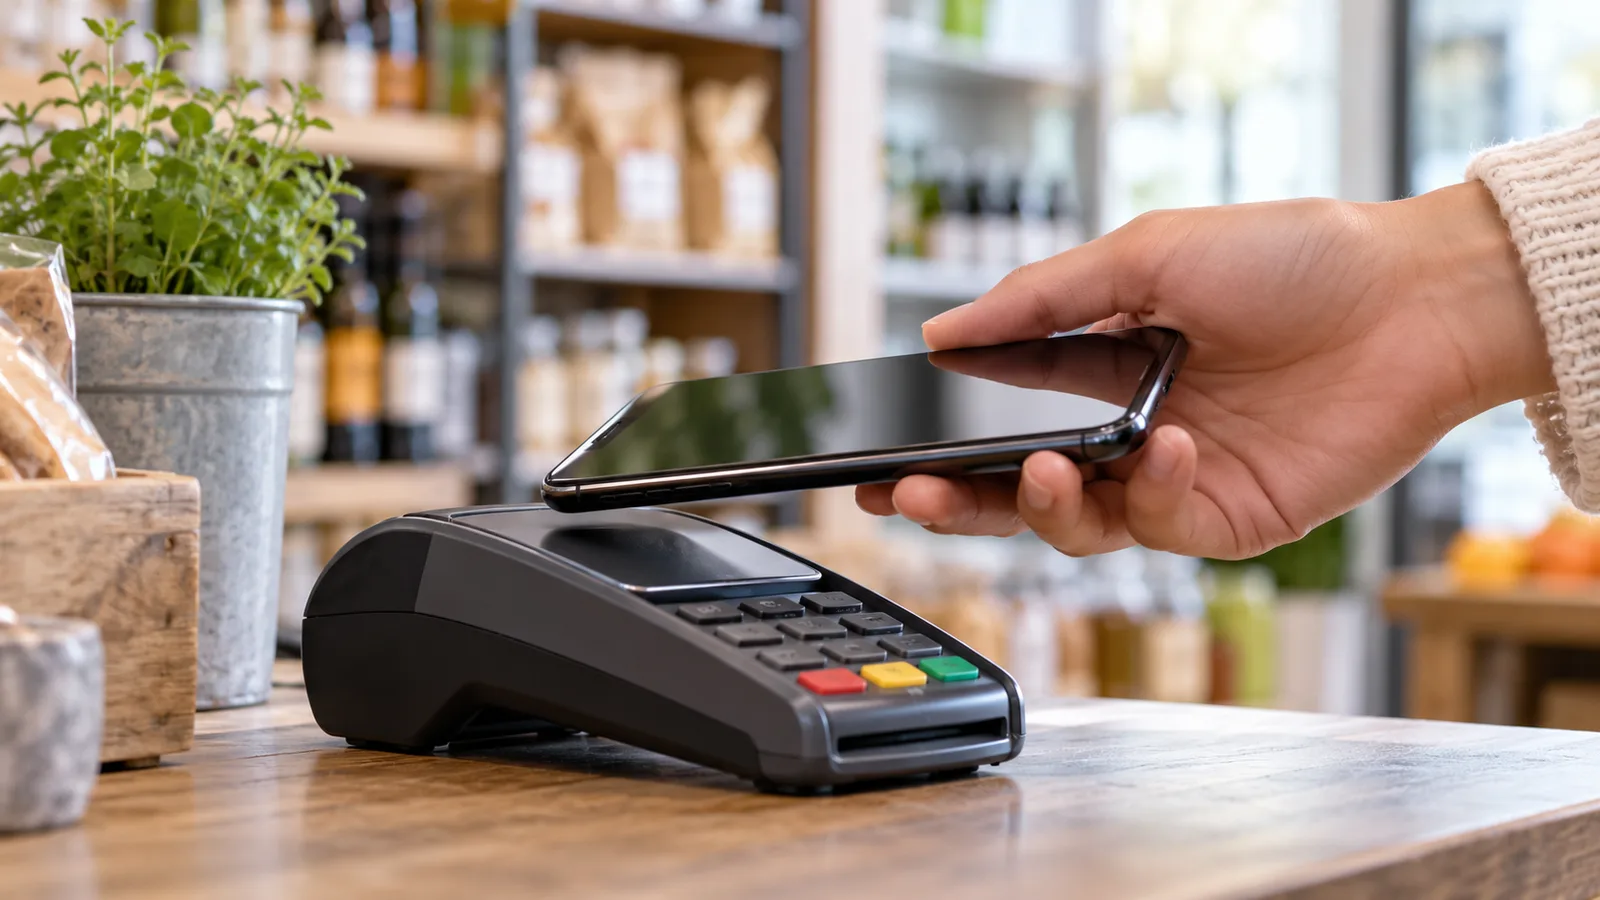
O Pix mudou em três frentes na virada de setembro para outubro. Desde 1º de outubro, o Pix por aproximação deixou de ter o teto fixo de R$ 500 por transação. Em 5 de outubro, o Banco Central detalhou as mudanças da Resolução BCB nº 587, publicada em 18 de setembro, que mexe em cobrança, participação de instituições e segurança. E, poucos dias antes, o BC anunciou com o Banco Central Europeu um estudo para conectar o Pix ao sistema de pagamentos instantâneos da zona do euro.
A Instrução Normativa BCB nº 746 eliminou o limite de R$ 500 do Pix por aproximação, a modalidade em que o cliente paga encostando o celular na maquininha, sem ser redirecionado ao aplicativo do banco, a chamada Jornada Sem Redirecionamento. Agora, cada instituição define o limite do cliente, alinhado aos limites gerais do Pix, e o usuário pode ajustá-lo no app do banco. Segundo o Finsiders Brasil, a mudança favorece compras de maior valor em segmentos como eletrônicos, viagens, educação e serviços. A função segue restrita a celulares Android; a Apple sinalizou ao Cade a intenção de liberar o recurso no iPhone, mas não há data anunciada.
Uma compra acima de R$ 500 deixa de exigir uma mudança na jornada
Segundo o Banco Central, a resolução atualiza o regulamento do Pix para acompanhar a evolução dos modelos de negócio e das necessidades dos usuários. Os principais pontos para empresas são estes:
As alterações aprovadas atualizam o Regulamento do Pix para acompanhar a evolução dos modelos de negócio e das necessidades dos usuários.
As mudanças se somam à Instrução Normativa BCB nº 766, em vigor desde 1º de setembro, que ampliou de 30 para 80 dias o prazo para contestar devoluções do Mecanismo Especial de Devolução quando há suspeita de fraude. Segundo a Agência Brasil, a alteração mira golpes que exploram o próprio mecanismo de proteção do Pix, que atingem também comerciantes e pequenos negócios.
Em 24 de setembro, o BC e o Banco Central Europeu anunciaram a avaliação da interligação entre o Pix e o TIPS (TARGET Instant Payment Settlement), a infraestrutura de liquidação instantânea da zona do euro, que opera em euros, coroas suecas e coroas dinamarquesas. A iniciativa abre estudos conjuntos sobre aspectos técnicos, operacionais, jurídicos e de negócio. Segundo o BC, a conexão poderia permitir remessas e compras internacionais com recursos disponíveis em moeda local em segundos, e está alinhada ao plano do G20 para melhorar pagamentos internacionais.
A avaliação da interligação entre Pix e TIPS representa uma oportunidade de aproximar duas infraestruturas públicas de referência em pagamentos instantâneos.
Trata-se de um estudo, sem prazo de implantação. Especialistas ouvidos pelo Finsiders Brasil avaliam que o maior desafio é regulatório, e não tecnológico, por envolver segurança jurídica e tributária e critérios distintos em cada país. Para quem vende para a Europa ou importa de lá, vale acompanhar: se avançar, a interligação pode baratear e acelerar recebimentos e pagamentos internacionais.
PixBanco Centralmeios de pagamentovarejo
Tecnologia
Tecnologia
Tecnologia
Tecnologia